
Kurz & klar
Wurde Ihr Auto mutwillig zerkratzt, zahlt in der Regel nur die Vollkasko – sie versichert nach den Musterbedingungen „mut- oder böswillige Handlungen“ fremder Personen, abzüglich Selbstbeteiligung und mit Rückstufung im Schadenfreiheitsrabatt. Die Teilkasko greift bei Vandalismus nur in Sonderfällen, etwa bei eingeschlagenen Scheiben oder Brandstiftung. Ist der Täter bekannt, haftet er selbst für den gesamten Schaden. Fotografieren Sie den Schaden sofort, erstatten Sie Anzeige und melden Sie ihn Ihrem Versicherer innerhalb einer Woche.
Welche Versicherung zahlt, wenn das Auto zerkratzt wurde?
Wenn ein Unbekannter Ihr Auto zerkratzt hat, zahlt in der Regel nur Ihre Vollkaskoversicherung. In den unverbindlichen Musterbedingungen des Versicherungsverbands GDV (AKB 2015, Stand 13.10.2026, A.2.2.2.3) heißt es: „Versichert sind mut- oder böswillige Handlungen von Personen, die in keiner Weise berechtigt sind, das Fahrzeug zu gebrauchen.“ Genau das ist Vandalismus im Sinne der Kfz-Versicherung. Wie ein solcher Kaskoschaden abgerechnet wird, erklärt das Schadenslexikon.
Nicht versichert ist nach derselben Klausel, wer zum Umgang mit dem Auto berechtigt ist – etwa Werkstatt- oder Hotelmitarbeiter, denen Sie das Fahrzeug anvertraut haben, oder Familien- und Haushaltsangehörige. Ihre eigene Kfz-Haftpflichtversicherung hilft ohnehin nicht: Sie zahlt nur Schäden, die Sie mit Ihrem Auto anderen zufügen.
Ist der Täter bekannt, sieht die Lage anders aus. Dann haftet er nach § 823 Abs. 1 BGB persönlich für den gesamten Schaden, unabhängig davon, ob Sie eine Kasko haben. Maßgeblich sind am Ende immer Ihre eigenen Versicherungsbedingungen, denn die GDV-Muster dürfen von den Versicherern abgeändert werden.
Zahlt die Teilkasko bei Vandalismus?
Nein, die Teilkasko zahlt bei Vandalismus grundsätzlich nicht, weil mut- oder böswillige Handlungen in den Musterbedingungen nur zur Vollkasko gehören. Die Teilkasko deckt einen festen Katalog von Ereignissen: Brand und Explosion, Entwendung, Sturm, Hagel, Blitzschlag und Überschwemmung, Zusammenstoß mit Haarwild, Glasbruch und Kurzschlussschäden an der Verkabelung (AKB 2015, A.2.2.1). Ein Kratzer im Lack ist nicht darunter.
Trotzdem kann die Teilkasko bei einer Vandalismus-Tat einen Teil übernehmen, wenn das Schadenbild in ihren Katalog fällt. Eingeschlagene Scheiben sind Glasbruch; als Verglasung gelten nach A.2.2.1.5 auch Spiegelglas und Abdeckungen von Leuchten. Zündet jemand das Auto an, ist das ein Brandschaden, und gestohlene, mitversicherte Teile fallen unter Entwendung. Das Blech daneben bleibt dagegen ein Fall für die Vollkasko.
Einzelne Tarife gehen über die Musterbedingungen hinaus oder bleiben dahinter zurück. Wer nur eine Teilkasko hat, sollte deshalb vor der Reparatur in den eigenen Bedingungen nachsehen oder beim Versicherer nachfragen, statt sich auf allgemeine Aussagen aus dem Internet zu verlassen.
Was tun, wenn Ihr geparktes Auto beschädigt wurde?
Dokumentieren Sie den Schaden sofort und vollständig, bevor Sie irgendetwas reinigen, polieren oder das Auto umparken. Fotografieren Sie zuerst das ganze Fahrzeug mit Umgebung und Standort, dann jede beschädigte Fläche aus mehreren Winkeln und im Detail; ein Gegenstand als Größenvergleich hilft später. Notieren Sie, wann Sie das Auto abgestellt und wann Sie den Schaden entdeckt haben, und fragen Sie Nachbarn oder Passanten, ob sie etwas beobachtet haben.
Erstatten Sie anschließend Anzeige bei der Polizei. Für die Strafverfolgung ist das wegen der Antragsfrist wichtig, für die Versicherung ist ein Aktenzeichen ein wertvoller Beleg dafür, dass ein Fremdschaden vorliegt. Ermittelt die Polizei, müssen Sie das Ihrem Versicherer nach den Musterbedingungen unverzüglich mitteilen (AKB 2015, E.1.1.2).
Melden Sie den Schaden Ihrer Kaskoversicherung innerhalb einer Woche; diese Anzeigepflicht nennen die Musterbedingungen für jedes Schadenereignis, das zu einer Leistung führen kann (E.1.1.1). Wie eine Schadenmeldung aufgebaut ist und welche Unterlagen dazugehören, beschreibt der Ratgeber Kfz-Schaden bei der Versicherung melden. Lassen Sie nicht vor Rücksprache mit dem Versicherer reparieren, sonst riskieren Sie Streit über Umfang und Kosten.
Ist ein Kratzer am Auto eine Sachbeschädigung?
Ja, wer ein fremdes Auto absichtlich zerkratzt, begeht eine Sachbeschädigung nach § 303 StGB, die mit Freiheitsstrafe bis zu zwei Jahren oder Geldstrafe bedroht ist. Strafbar ist nach Absatz 3 auch schon der Versuch. „Vandalismus“ selbst ist dagegen kein Begriff aus dem Strafgesetzbuch, sondern ein Sammelwort aus Alltag und Versicherungswirtschaft.
Die Sachbeschädigung ist ein Antragsdelikt: Sie wird nach § 303c StGB nur auf Antrag verfolgt, es sei denn, die Staatsanwaltschaft bejaht ein besonderes öffentliches Interesse. Der Strafantrag muss innerhalb von drei Monaten gestellt werden; die Frist beginnt mit Ablauf des Tages, an dem Sie von der Tat und der Person des Täters Kenntnis erlangen (§ 77b StGB).
Am einfachsten stellen Sie den Strafantrag gleich zusammen mit der Anzeige bei der Polizei. Nach § 158 StPO können Anzeige und Strafantrag bei der Polizei, der Staatsanwaltschaft oder dem Amtsgericht angebracht werden; Sie können sich den Eingang schriftlich bestätigen lassen.
Vandalismus oder Parkrempler: Woran erkennt man den Unterschied?
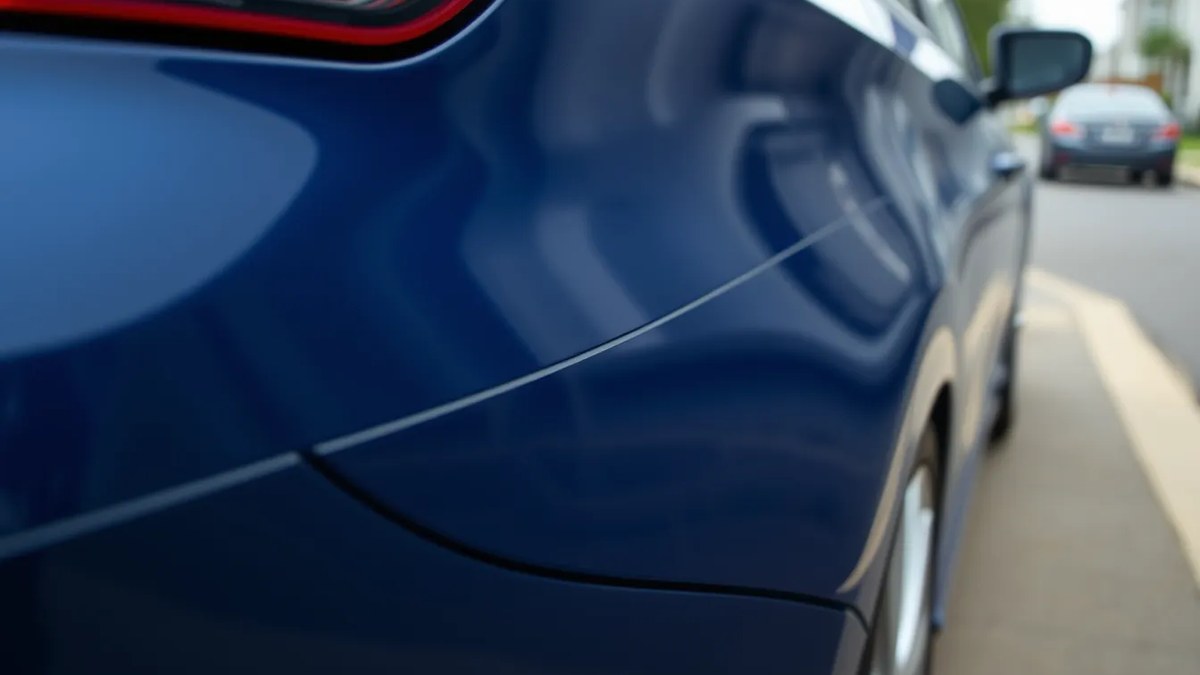
Ob ein Schaden mutwillig oder durch ein anderes Fahrzeug entstanden ist, zeigt meist das Spurenbild. Ein typischer Schlüsselkratzer ist eine dünne, oft gleichmäßig tiefe Linie, die über mehrere Bauteile hinweg läuft, ohne dass das Blech verformt ist. Ein Streifschaden durch ein anderes Auto hat dagegen häufig Fremdlackabrieb, liegt auf Stoßfängerhöhe, verläuft in Fahrtrichtung und geht mit Eindellungen oder Kunststoffschäden einher.
Die Unterscheidung ist mehr als eine Formalie. Hat ein Fahrzeug den Schaden verursacht und ist der Fahrer einfach weggefahren, liegt ein Unfall mit Unfallflucht vor; dann kommt unter Umständen auch die Haftpflichtversicherung des Verursachers in Betracht, wenn er ermittelt wird. Was in diesem Fall gilt, erklärt der Ratgeber zur Fahrerflucht, die Besonderheiten auf dem Parkplatz der Beitrag Parkrempler: Schaden, Pflichten und Regulierung.
Versicherer prüfen außerdem, ob alle gemeldeten Kratzer frisch sind. Ältere Gebrauchsspuren, Waschanlagenkratzer oder ein bereits vorhandener Vor- oder Altschaden werden nicht bezahlt. Gute Fotos vom Zustand vor der Tat, etwa aus einem früheren Verkauf oder einer Inspektion, sind deshalb Gold wert.
Wird man bei Vandalismus in der Vollkasko hochgestuft?
Ja, wenn die Vollkasko für einen Vandalismusschaden zahlt, wird Ihr Vertrag nach den Musterbedingungen im Schadenfreiheitsrabatt zurückgestuft. Ein Kalenderjahr gilt als schadenbelastet, wenn der Versicherer für ein gemeldetes Ereignis Entschädigung leistet oder Rückstellungen bildet (AKB 2015, I.4.2.1); die Rückstufung erfolgt dann nach den Tabellen im Anhang (I.3.5). In der Teilkasko gibt es dagegen keine Schadenfreiheitsklassen (I.1), eine Teilkasko-Leistung führt also nicht zur Rückstufung.
Es gibt wichtige Ausnahmen. Zahlt die Vollkasko für ein Ereignis, das eigentlich unter die Teilkasko fällt – etwa eine eingeschlagene Scheibe –, bleibt der Vertrag schadenfrei (I.4.1.2 d). Dasselbe gilt, wenn der Schädiger oder dessen Haftpflichtversicherung dem Versicherer die Entschädigung in vollem Umfang erstattet (I.4.1.2 c) – ein guter Grund, bei einem ermittelten Täter nicht aufzugeben.
Die Möglichkeit, eine Rückstufung durch freiwilliges Erstatten der Entschädigung zu vermeiden, sehen die Musterbedingungen nur für die Kfz-Haftpflicht vor (I.5). Manche Versicherer bieten einen solchen „Rabattrückkauf“ auch in der Vollkasko an; ob das bei Ihnen gilt, steht in Ihren Vertragsbedingungen.
Lohnt es sich, Vandalismus über die Vollkasko abzurechnen?
Ob sich die Abrechnung über die Vollkasko lohnt, hängt davon ab, ob die Versicherungsleistung nach Abzug der Selbstbeteiligung höher ist als die Mehrbeiträge, die Sie durch die Rückstufung in den Folgejahren zahlen. Bei kleinen Lackschäden fällt diese Rechnung oft gegen die Versicherung aus, bei langen Kratzern über mehrere Bauteile oder zusätzlichen Schäden häufig dafür.
Ein Beispiel mit frei gewählten Zahlen: Die Reparatur kostet 1.800 Euro, die Selbstbeteiligung beträgt 300 Euro, die Vollkasko zahlt also 1.500 Euro. Rechnet Ihr Versicherer für die nächsten Jahre mit insgesamt 700 Euro Mehrbeitrag, bleiben Ihnen 800 Euro Vorteil. Kostet die Reparatur nur 600 Euro, stehen 300 Euro Leistung denselben Mehrbeiträgen gegenüber – dann zahlen Sie besser selbst. Lassen Sie sich die konkrete Beitragsentwicklung vom Versicherer ausrechnen, bevor Sie entscheiden.
Die Meldung allein führt nach den Musterbedingungen noch nicht zur Rückstufung; entscheidend ist, ob der Versicherer zahlt oder Rückstellungen bildet, die er nicht innerhalb von drei Kalenderjahren wieder auflöst (I.4.1.1 und I.4.1.2 b). Die einwöchige Anzeigepflicht sollten Sie deshalb in jedem Fall einhalten und die Entscheidung über die Abrechnung erst treffen, wenn die Schadenhöhe feststeht.
Was kostet es, einen Kratzer am Auto reparieren zu lassen?
Eine seriöse Pauschale für die Reparatur eines Kratzers gibt es nicht, weil die Kosten vor allem von der Tiefe, der Länge und der Zahl der betroffenen Bauteile abhängen. Ein oberflächlicher Kratzer, der nur im Klarlack liegt, lässt sich oft auspolieren. Reicht er bis in den Basislack, die Grundierung oder aufs Blech, muss das Bauteil lackiert werden. Als grobe Faustregel gilt: Bleibt der Fingernagel beim Darüberfahren hängen, reicht Polieren meist nicht mehr.
Bei Vandalismus kommt erschwerend hinzu, dass ein Schlüsselkratzer oft über Kotflügel, beide Türen und Seitenteil läuft. Jedes dieser Teile muss dann lackiert werden, dazu kommt häufig eine Beilackierung angrenzender Teile, damit keine Farbunterschiede sichtbar werden. Metallic-, Perleffekt- und Mehrschichtlacke sowie die Demontage von Griffen, Leisten und Sensoren treiben die Kosten zusätzlich. Smart-Repair-Verfahren eignen sich eher für kleine, örtlich begrenzte Schäden.
In der Kasko gelten außerdem eigene Abrechnungsregeln. Nach den Musterbedingungen wird die Mehrwertsteuer nur erstattet, wenn und soweit sie tatsächlich angefallen ist (A.2.5.4); bei älteren Fahrzeugen kann ein Abzug „neu für alt“ auf die Lackierung vorgenommen werden (A.2.5.2.3), ab welchem Fahrzeugalter, regelt Ihr Vertrag. Eine Wertminderung ersetzt die Kasko nicht (A.2.5.7.1).
Brauche ich bei Vandalismus einen Kfz-Gutachter?
Bei einem Kaskoschaden sollten Sie einen eigenen Gutachter nur nach Absprache mit Ihrem Versicherer beauftragen, denn dessen Kosten werden nach den Musterbedingungen nur erstattet, wenn der Versicherer die Beauftragung veranlasst oder ihr zugestimmt hat (A.2.5.3). Häufig verlangt der Versicherer einen Kostenvoranschlag oder schickt einen eigenen Sachverständigen. Sinnvoll ist ein unabhängiges Gutachten vor allem dann, wenn der Schaden umfangreich ist, der Versicherer Teile als Altschaden ablehnt oder der Täter bekannt ist.
Bei der Begutachtung eines Vandalismusschadens geht es um mehr als die Länge des Kratzers. Wir dokumentieren jedes betroffene Bauteil, messen die Lackschichtdicke, um frühere Nachlackierungen und Vorschäden von der neuen Beschädigung abzugrenzen, und kalkulieren den Reparaturweg nach Herstellervorgaben. Das Spurenbild hilft zudem bei der Frage, ob tatsächlich Vandalismus oder doch ein Streifschaden durch ein Fahrzeug vorliegt.
Können Sie sich mit dem Kaskoversicherer nicht über die Schadenhöhe einigen, sehen die Musterbedingungen ein Sachverständigenverfahren in der Kasko vor (A.2.6). Das Ingenieurbüro Hunger begutachtet Fahrzeugschäden unabhängig von Versicherungen; Dipl.-Ing. (FH) Dennis Hunger ist nach DIN EN ISO/IEC 17024 zertifizierter Kfz-Sachverständiger.
Wer zahlt, wenn der Täter bekannt ist?
Ist der Täter bekannt, muss er Ihnen den gesamten Schaden ersetzen (§ 823 Abs. 1 BGB). Sie sind so zu stellen, als wäre die Tat nicht geschehen (§ 249 Abs. 1 BGB); dazu gehören die Reparaturkosten, in der Regel die Kosten eines Gutachtens zur Schadenfeststellung und gegebenenfalls eine merkantile Wertminderung, die bei reinen Lackschäden allerdings oft gering ausfällt oder ganz entfällt. Die Umsatzsteuer gibt es nur, wenn sie tatsächlich angefallen ist (§ 249 Abs. 2 BGB).
Auf die Privathaftpflicht des Täters sollten Sie nicht hoffen: Der Haftpflichtversicherer ist nicht zur Leistung verpflichtet, wenn sein Versicherungsnehmer den Schaden vorsätzlich und widerrechtlich herbeigeführt hat (§ 103 VVG). Sie müssen sich also an den Täter selbst halten. Hat Ihre Vollkasko bereits gezahlt, geht Ihr Anspruch insoweit auf den Versicherer über (§ 86 Abs. 1 VVG); die Selbstbeteiligung und Positionen, die die Kasko nicht zahlt, können Sie weiter selbst vom Täter verlangen.
Bei Kindern gelten Besonderheiten: Wer das siebte Lebensjahr noch nicht vollendet hat, ist für Schäden nicht verantwortlich, ältere Minderjährige nur, wenn sie die nötige Einsicht hatten (§ 828 BGB). Eltern haften nach § 832 BGB für den Schaden, es sei denn, sie haben ihre Aufsichtspflicht erfüllt oder der Schaden wäre auch bei gehöriger Aufsicht entstanden. Schadensersatzansprüche verjähren regelmäßig in drei Jahren, gerechnet ab dem Ende des Jahres, in dem Sie von Schaden und Täter erfahren haben (§§ 195, 199 BGB). Ob sich ein Vorgehen gegen den Täter lohnt, ist eine Einzelfallfrage – dieser Ratgeber ersetzt keine Rechtsberatung.
Unfall gehabt? Wir sind unabhängig an Ihrer Seite.
Als nach DIN EN ISO/IEC 17024 zertifizierte Kfz-Sachverständige erstellen wir Ihr Gutachten gerichtsfest – kostenlos für Unfallgeschädigte.
Persönlich vor Ort in Dortmund, Düsseldorf, Köln, Essen, Wuppertal, Herne, Hagen, Leverkusen, Bergisch Gladbach, Wetter und Hamburg.
Häufige Fragen
Ist Vandalismus beim Auto versichert?
Ja, aber in der Regel nur in der Vollkasko. Die GDV-Musterbedingungen versichern dort „mut- oder böswillige Handlungen“ fremder Personen (AKB 2015, A.2.2.2.3). Die Teilkasko zahlt nur, wenn das Schadenbild in ihren Katalog fällt, etwa bei Glasbruch oder Brand; die Kfz-Haftpflicht zahlt nie für Schäden am eigenen Auto.
Wer zahlt, wenn meine Reifen zerstochen wurden?
Das ist für viele überraschend: Nach den Musterbedingungen besteht in der Kasko kein Versicherungsschutz für beschädigte oder zerstörte Reifen (AKB 2015, A.2.9.3). Versichert sind Reifenschäden nur, wenn dasselbe Ereignis gleichzeitig andere kaskoversicherte Schäden am Fahrzeug verursacht hat, etwa Kratzer im Lack. Einzelne Tarife können großzügiger sein; ist der Täter bekannt, haftet er selbst.
Was ist der Unterschied zwischen Sachbeschädigung und Vandalismus?
Sachbeschädigung ist der Straftatbestand nach § 303 StGB: Wer eine fremde Sache rechtswidrig beschädigt oder zerstört, macht sich strafbar. Vandalismus ist kein Rechtsbegriff, sondern ein Alltagswort für mutwillige Zerstörung. In der Kfz-Versicherung spricht man von „mut- oder böswilligen Handlungen“.
Welche Kosten übernimmt die Versicherung bei einem Lackschaden?
Die Vollkasko übernimmt bei Vandalismus die erforderlichen Reparaturkosten abzüglich Selbstbeteiligung, die Mehrwertsteuer nur, wenn sie angefallen ist. Bei älteren Autos kann ein Abzug „neu für alt“ auf die Lackierung hinzukommen, eine Wertminderung zahlt die Kasko nicht. Bei einem bekannten Täter verlangen Sie den vollen Schaden von ihm.
Wer zahlt, wenn Kinder ein Auto zerkratzen?
Kinder unter sieben Jahren haften nach § 828 BGB nicht; ältere Kinder und Jugendliche nur, wenn sie die zur Erkenntnis ihrer Verantwortlichkeit nötige Einsicht hatten. Die Eltern haften nach § 832 BGB, wenn sie ihre Aufsichtspflicht nicht erfüllt haben. Ob deren Privathaftpflicht eintritt, hängt vom Einzelfall und vom Vertrag ab; hilfsweise kommt Ihre Vollkasko in Betracht.
Wie kann ich Vandalismus an meinem Auto verhindern?
Einen sicheren Schutz gibt es nicht, aber Gelegenheiten lassen sich verringern. Stellen Sie das Auto möglichst in einer Garage oder an gut beleuchteten, belebten Stellen ab und lassen Sie keine Wertsachen sichtbar liegen. Prüfen Sie außerdem, ob Ihr Versicherungsschutz zum Wert des Autos passt – ohne Vollkasko tragen Sie Vandalismusschäden meist selbst.